本周船用原材料走势详细整理(10月12日—10月19日)
统计周期:10月9日—10月16日(Mysteel船舶原材料周报)+ 10月19日各地现货报价更新
一、核心结论:整体延续弱势,钢弱有色分化,交期弹性收窄
本周船舶原材料价格整体弱势运行,中厚板、造船板、铝板价格继续下跌,有色金属分化明显(铅微涨、铜铝锌镍锡下跌、锡大幅回调);中厚板市场情绪指数进一步回落至30.17%,显示市场整体信心偏谨慎。造船、工程机械领域用钢需求保持韧性,但社会库存累积对价格形成压制,短期以震荡偏弱为主。
二、钢铁类(造船板/中厚板)
1. 价格走势
全国中厚板周均价环比下跌0.87%;造船板周均价环比微跌0.24%,跌幅较中厚板收窄,体现造船板块需求支撑较强
10月19日各主要市场CCSB造船板现货报价(元/吨):
南京(南钢):8mm约4000+、10-30mm约3800+,本周持稳
上海(新钢/湘钢):6mm船中板约4700-4800+、8mm约4000+,周内无明显涨跌
广州(新钢):8mm约3900+(货少)、12-20mm约3700+(货少);韶钢各规格普遍标注"无货",华南区域船板现货偏紧
普中板14-20mm各地现货参考:广州(鞍钢/新钢)3610-3620、厦门(三钢闽光)3690,价格持稳
2. 供给与产能
全国中厚板产能利用率约89.03%,周环比回落0.47个百分点,结束前期连续回升态势
实际周产量降至169.36万吨,周环比减少0.89万吨;回落原因:一是华北部分钢厂例行检修尚未完全恢复;二是下游需求不及预期,钢厂主动微调产出节奏
整体产能利用率仍维持89%高位,供给端压力依然存在
3. 需求与库存
表观消费量测算约167.28万吨,周环比回升6.71万吨,结束前一周下滑态势;回升原因:节后第二周终端陆续复工,前期积压订单释放,价格回落带动贸易商和终端补库意愿提升,造船、工程机械领域用板需求保持韧性
社会库存累积至276.38万吨,周环比增加11.08万吨;供给增量快于需求消化,库存压力是当前价格最大压制因素
热轧板卷本周新增3家钢厂检修,预计影响下周产量2.88万吨,对中厚板供给边际影响有限
4. 利润与后市预期
中厚板价格回落但成本端相对坚挺,钢厂利润小幅收窄;当前船板订单饱满,钢厂对船板挺价意愿强于普板
短期判断:库存累积叠加需求复苏偏慢,价格仍以震荡偏弱为主;造船板因订单支撑跌幅将持续小于普板,华南区域现货偏紧或有局部坚挺行情
三、有色金属类(铜/铝/铅/锌/镍/锡)
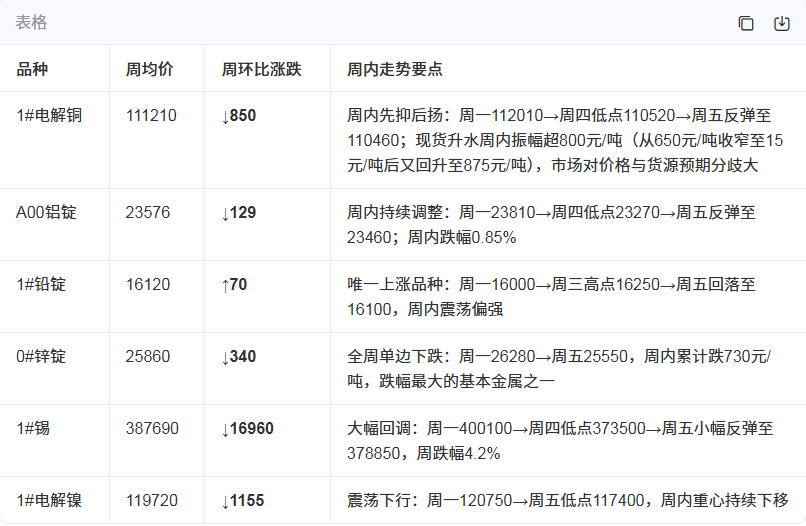
数据来源:上海有色金属交易中心SMECHINA周价格统计(10.12-10.16),单位:元/吨
表格
细分品种动态:
电解铜:国内现货库存10月12日11.59万吨→10月15日13.13万吨,累计增加1.54万吨(其中上海社库增加1.11万吨至8.45万吨);节后进口铜持续到港入库,下游消费恢复缓慢,出库量有限,库存仍有累积压力;下游企业以刚需采购为主,逢低补库意愿有所提升,但成交放量有限
铝/铝棒:上海A00铝价由10月9日23660→10月16日23460,周跌0.85%;铝板(5052/H32,1-3mm,上海)出厂价28390→28200,跌0.67%;铝棒加工费异常上涨:佛山6063Φ120铝棒加工费从10月9日170元/吨快速上行至10月16日330元/吨,累计涨160元/吨、涨幅94%,主因铝价走弱后棒厂挺价意愿强、部分规格货源偏紧,但高价位接受度不高,实际成交以低价刚需为主;铝棒社会库存持续去化:10月12日18.85万吨→10月15日17.65万吨→10月19日16.7万吨,去库节奏加快,厂内库存14.89万吨较节后高点明显消化
四、船用特种电缆(Q3及本周动态)
2026年前三季度国内船用电力软电缆市场规模达42.6亿元,同比增长9.4%;Q3采购量同比增加12.7%,4mm²至70mm²截面产品占据交易量79.5%
驱动因素:绿色航运政策落地,LNG动力船、混合动力渡轮、智能电动工作船订单持续释放,对高柔性、耐油盐雾、耐低温船用电缆需求显著上升;交通运输部《绿色交通标准体系(2026年修订版)》已将船用电缆环保等级(无卤低烟、REACH合规)纳入新建船舶审图强制核查项
价格参考:
普通PVC护套船用电缆(GB/T 9330):数百元/100米,用于内河小型工作艇
交联聚乙烯绝缘+低烟无卤阻燃护套(CCS/DNV认证):千元级/套,用于近海渔船、客滚船舱室配电
双层屏蔽+耐油耐海水+抗扭结构(凯夫拉加强层):数千元级/套,用于远洋商船卷筒系统
光纤复合船用特种电缆:万元级/套,用于智能船舶数据总线
成本变量:电解铜价格周跌850元/吨,对电缆成本形成小幅压制,但CCS/DNV双认证成本上升、中小船厂压价倾向明显,企业利润率仍承压;具备完整船级社认证的国产品牌性价比优势突出,进口品牌溢价普遍达40%-70%
交期:主流厂商平均订单交付准时率达94.7%,常规型号5-7个工作日可排产,定制铠装或特殊阻燃配方交期30天以上会产生加急费
五、船用油漆/涂料(修船季动态)
当前处于修船旺季,坞期紧张、施工队伍排期饱和,价格波动加大;采购决策正从单纯比价转向全生命周期质价比评估(表面处理、涂装人工、坞期占用等隐性成本占总费用比例超材料本身)
价格参考:
常规醇酸船壳漆(单组分无认证):数百元/20L套装,用于内河小型船舶、临时修补
丙烯酸聚氨酯船壳漆(双组分,GB/T 9261):千元级/套(含底漆+面漆),用于沿海货船、渔船、公务艇
氟碳改性船壳漆(盐雾≥1500h测试):数千元级/套,用于远洋商船、科考船高附加值船舶
水性丙烯酸船壳漆(VOC<150g/L,CCS环保认证):千元级偏上/套,用于绿色涂装线、出口欧盟船舶
成本变量:本周钛白粉、溶剂等原材料价格持稳,具备CCS、DNV或LR认证的产品通常上浮15%-25%;IMO环保新规对VOC排放和防污性能要求提升,水性化、高固含产品渗透率持续提升
风险提示:低价油漆施工中附着力不足易导致返工,单次返工成本可达十几万元,远超单价节约部分
六、后市整体预判
1.
钢铁:短期受库存累积压制价格震荡偏弱,造船板因船企订单饱满(中国船企今年承接集装箱船订单占全球90%)跌幅持续小于普板,华南区域现货偏紧或有局部坚挺;关注下周钢厂检修情况和库存去化节奏
2.
有色:铜铝在节后进口货源集中到港、库存累积压力下短期承压;铝棒加工费高位需警惕回调风险;铅因供需偏紧维持震荡偏强;锡镍因下游消费偏弱仍有下行压力
3.
配套件:船用电缆、油漆等下游配套产品因铜价回落成本小幅下行,但船级社认证壁垒下价格整体持稳;Q4至明年初修船旺季来临,交期可能进一步收窄,建议船企及配套商提前备货锁定价格
免责声明:内容整理自Mysteel、上海有色金属交易中心等公开渠道,价格为市场现货参考价,实际成交价以钢厂/贸易商实时报价为准;仅供行业信息交流,不构成采购或投资建议。转发请注明船舶配套网(www.cbptw.com);本平台不通过互联网收取任何费用,所有合作均在线下完成。