来源: 船舶配套网首发     时间: 2026/11/22     共17 次浏览

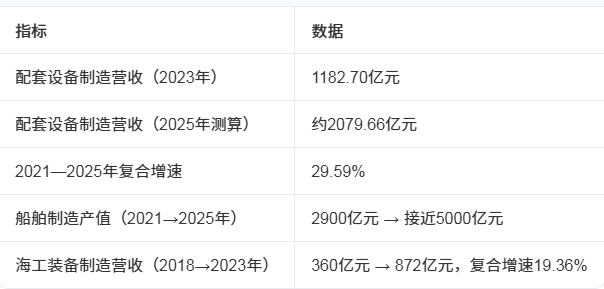
2025年中国船舶与海洋工程配套设备制造营收约2079.66亿元,2021—2025年复合年均增速29.59%,跑在整船制造前面;但真正装船的本土配套设备价值占比仍不足40%,"整船强、配套弱"是这行最真实的底色。‌ 规模在扩张,结构却在分化,机会和门槛都藏在这道分化里。


一、现状:配套设备占整船价值四到五成,是产业链里最值钱的一段

  • 船用配套设备指除船体之外的全部船用设备与装置,分舾装、住舱、船体、机舱、电气五大类。
  • 价值量上,欧洲船用设备委员会估计配套产品占新造船总价值的约70%,国内一般按40%—50%测算,是新造船价值量最大的组成部分。
  • 位置在产业链中间:上游是船用钢材、有色金属、复合材料与关键元器件,中游是动力、甲板机械、电气自动化设备制造,下游连船舶总装与航运运营。
  • 需求端支撑很硬。2026年一季度我国造船完工量、新接订单量、手持订单量分别占世界‌57.3%、84.9%、69.8%‌,全球18种主要船型中‌15种‌新接订单量居首。

  • 二、规模:五年增近三成,已站上两千亿级

    • 配套环节增速‌显著高于下游造船和海工‌,是这条链上跑得最快的一段。
    • 拉动来自两条线:一是造船上行周期与双燃料船放量,二是本土化装船率提升。

    三、国产化:不是整体落后,是断崖式分化,中间空了一大段

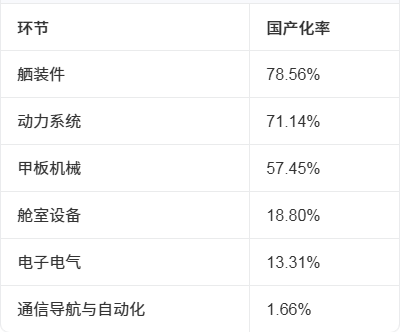
    • 从‌57.45%直接掉到18.80%‌,中间38.65个百分点是空的——能做的做到六成以上,做不出来的连两成都不到。
    • 单机看更清楚:风机装船率‌59.65%‌、焚烧炉43.26%、污水处理18.28%、压载水处理系统13.34%、辅助锅炉10.41%、暖通空调8.62%;燃油供油单元、热交换设备、空压机‌90%以上依赖进口‌。
    • 高端已有突破:大型LNG船整船国产化率到‌80%以上‌、货舱围护系统具备100%国产化配套能力;大型双燃料主机自主配套率从首台机‌44%提到85%以上‌;七〇四所大功率吊舱推进器实现100%国产化。
    • 国产大邮轮还在爬坡:首制船国产化率30%,二号船升到‌35%‌,卡的是行业标准、认证体系和实船业绩这三关。

    四、竞争格局:央企主导,外资份额持续收窄

    • 头部三家分工清楚:中船动力集团在低速机和双燃料主机上领跑,LNG动力船配套国产化率突破‌82%‌;中国重工强在螺旋桨、舵机、减摇鳍;潍柴重机深耕中高速机,内河船、港作拖轮、公务船渗透深。
    • 第二梯队走专业化:南高齿船用齿轮箱占国内出货量‌53.8%‌;中船澄西从修船反向延伸,做锅炉、焚烧炉和压载水系统集成。
    • 外资:MAN Energy Solutions、瓦锡兰在华份额逐年收缩,主因是国产双燃料主机批量交付、本地服务响应更快。
    • 国际高端仍由瑞典阿法拉伐、芬兰EVAC、丹麦Atlas、挪威TeamTec等老牌把持,集中在海水淡化、环保设备、惰性气体系统。
    五、五条趋势,绿色和智能是主线
    绿色动力多路线并行‌:LNG仍是主流,占替代燃料总吨位‌79%‌;甲醇、氨、氢、电池混合动力在铺开,2026年上半年全球替代燃料船新订单581艘、占新船订单‌39.23%‌。
    国产替代攻"硬骨头"‌:低温阀、低温泵、功率半导体、智能能效系统,是剩下20%里最难啃的几块。
    智能化走向商用‌:智能机舱、远程运维平台、数字孪生从概念落地,按规划2027年要建成‌10个以上‌智能航运典型场景、运营‌百艘以上‌智能船舶。
    从卖设备转向"制造+服务"‌:全生命周期托管、按效付费、融资租赁在大型项目试点,远程运维和售后数据成了新利润来源。
    存量改装是新市场‌:EEDI、EEXI约束下,老旧船节能改造、脱硫塔加装需求放量,2026年改造市场规模预计约‌300亿元‌。
    六、对做船配的判断:缝在断崖中间那一段
    空间最大的正是中间带‌:20%—57%那段空白对应舱室设备、电子电气、通导自动化,国产化率最低、玩家最少、替代需求最急。
    新立标准的领域历史包袱最小‌:青岛双瑞所在的压载水处理赛道由IMO公约催生,国内企业与欧洲老牌几乎同时起跑,如今份额领先。
    两道门槛绕不过‌:一是船级社认证,二是3—5年实船服役业绩,国际船东不认没有业绩的产品,这是最大的拦路石。
    地域上先占长三角‌:长三角贡献全国‌55%以上‌配套产值,船厂和配套厂都在这里,供货半径最短。

  • 说明: 数据来源与口径说明:市场规模采用船舶与海洋工程配套设备制造营收口径(2023年1182.70亿元、2025年测算约2079.66亿元,来自智研咨询行业测算);另有机构按约1500亿元、同比增8.5%测算,差异在于是否含海工配套、是否只统计规上企业。国产化率与装船率中,舾装件、动力系统、甲板机械等分环节数据来自《中国船舶配套设备国产化路径研究》,整体"不足40%"来自工信部数据配套的行业分析;集中度方面不同报告口径差距较大,有按前五家约68%测算的,也有按40%测算的,取决于是否计入集团内部配套。涉及企业份额的具体数值多为咨询报告测算值,仅作趋势参考。